
Assurance santé expatrié en Malaisie : le guide complet 2026 (prix, hôpitaux, MM2H)
Assurance santé expatrié en Malaisie : système de soins, prix réels FGH Journey de 159 à 1 403 €/mois selon l'âge, hôpitaux de Kuala Lumpur et Penang, visas MM2H et DE Rantau, souscription immédiate sans questionnaire médical sous 12 mois
⏱️ 1 min de lecture
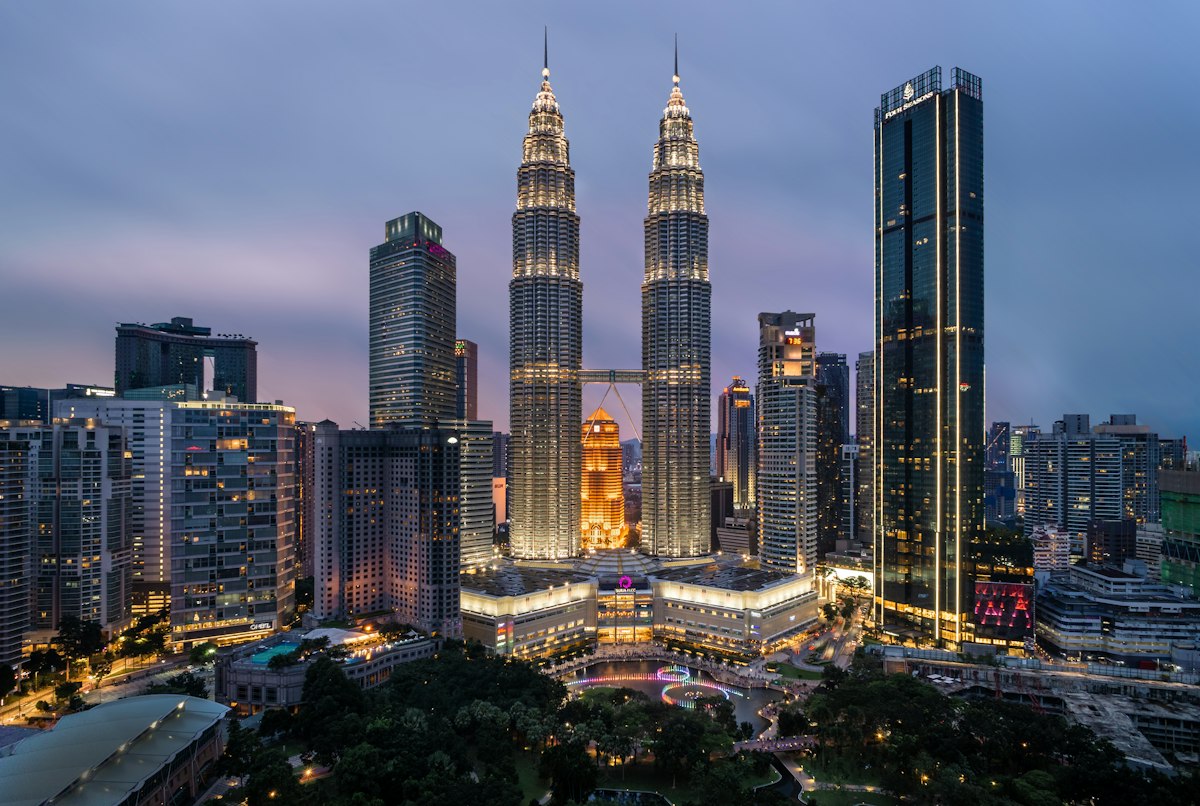
La Malaisie s'est imposée comme l'une des destinations préférées des expatriés français en Asie du Sud-Est, et pour de bonnes raisons : un coût de la vie encore maîtrisé à Kuala Lumpur, Penang ou Johor Bahru, une fiscalité attractive, une communauté francophone structurée autour du Lycée Français de Kuala Lumpur, et surtout un système de santé privé parmi les meilleurs du monde — au point que le pays est devenu une destination de tourisme médical pour toute la région. Mais cette excellence a un revers que beaucoup d'expatriés découvrent tard : les cliniques privées internationales de Kuala Lumpur facturent en ringgit, à des tarifs qui n'ont plus rien à voir avec ceux des hôpitaux publics. Une appendicectomie à Gleneagles, un pontage cardiaque à l'Institut Jantung Negara ou un rapatriement sanitaire vers Singapour peuvent faire basculer un projet d'expatriation en catastrophe financière. Dans ce guide 2026, nous détaillons le fonctionnement du système de santé malaisien, les coûts réels des soins, la grille tarifaire complète de notre moteur de devis FGH Journey (de 159 € à 1 403 € par mois selon l'âge), les hôpitaux à connaître à Kuala Lumpur, Penang et Johor, les exigences d'assurance des visas MM2H et DE Rantau, et la règle des 12 mois qui vous permet de souscrire immédiatement, sans questionnaire médical.
Pourquoi une assurance santé est indispensable en Malaisie
Première idée reçue à démonter : un expatrié français en Malaisie n'est pas couvert par l'Assurance maladie française. Contrairement à une installation dans l'Union européenne, où le formulaire S1 permet souvent de conserver ses droits, un départ en Malaisie met fin à la prise en charge par la Sécurité sociale. La Caisse des Français de l'Étranger (CFE) autorise une adhésion volontaire, mais ses remboursements sont calqués sur les tarifs français : face à une facture de 40 000 RM (environ 8 000 €) pour une chirurgie à Gleneagles Kuala Lumpur, la couverture reste très partielle. Côté malaisien, il n'existe pas d'assurance maladie nationale ouverte aux expatriés : le régime public du ministère de la Santé (KKM) soigne bien les étrangers, mais en troisième classe, sans choix du praticien, avec des files d'attente longues et une facturation au tarif étranger dès que vous sortez du circuit subventionné des nationaux. Seul le salarié étranger titulaire d'un Employment Pass cotise à la protection sociale malaisienne (PERKESO/SOCSO) et, souvent, à une assurance hospitalisation groupe souscrite par son employeur — une couverture minimale qui s'arrête à la fin du contrat de travail. Pour un expatrié qui s'installe, qui voyage régulièrement vers la Thaïlande ou Singapour, ou qui a une famille, la seule solution réellement protectrice reste une assurance santé internationale : plafond annuel élevé, tiers payant direct dans les grands hôpitaux privés, évacuation médicale vers Singapour ou la France, et assistance francophone 24h/24. C'est exactement le rôle du contrat Foyer Global Health Journey que nous distribuons.
Chiffres clés : assurance santé expatrié Malaisie 2026
- 25 ans, Malaisie : dès 159 €/mois (FGH Journey Essential)
- 30 ans : 178 €/mois Essential · 321 € Comfort · 405 € Premium
- 45 ans : dès 251 €/mois · 55 ans : dès 357 €/mois · 65 ans : dès 613 €/mois
- Couple 35 ans : dès 323,75 €/mois · Famille de 4 : dès 508,75 €/mois
- Moins de 12 mois : souscription immédiate, sans questionnaire médical
- Devis affiché en moins de 10 secondes, avant toute saisie de coordonnées
Le système de santé malaisien : public, privé, international
Le système de santé malaisien fonctionne sur trois niveaux bien distincts, et c'est cette architecture qui explique pourquoi une assurance internationale reste la couverture de référence pour les expatriés. Le niveau public regroupe les hôpitaux du ministère de la Santé — le Kuala Lumpur General Hospital (HKL), l'hôpital de Selayang, l'hôpital universitaire de Malaya (UMMC), Penang General Hospital — ainsi que les klinik kesihatan de quartier. Les compétences médicales y sont réelles, notamment en traumatologie, en obstétrique et en cardiologie interventionnelle à l'Institut Jantung Negara (IJN), l'institut national du cœur. Mais les tarifs subventionnés à quelques ringgit ne s'appliquent pas de la même façon aux étrangers, l'affluence est massive, les chambres sont partagées, et les délais pour une chirurgie programmée peuvent se compter en mois. Le niveau privé, lui, est dense et de très haut niveau : il réunit les grands groupes hospitaliers (IHH Healthcare avec Gleneagles et Pantai, KPJ Healthcare, Sunway Healthcare, Ramsay Sime Darby) et couvre l'ensemble du spectre, de la consultation de généraliste à la chirurgie complexe, avec des délais de quelques jours. Enfin, le niveau international — Prince Court Medical Centre, Gleneagles Kuala Lumpur, Sunway Medical Centre, Subang Jaya Medical Centre (SJMC) à Klang Valley, Island Hospital et Gleneagles Penang au nord — propose des standards comparables à ceux de Singapour : médecins formés au Royaume-Uni, en Australie ou aux États-Unis, plateaux techniques de dernière génération, personnel anglophone et souvent francophone. C'est dans ce troisième cercle que se soigne la majorité des expatriés, et c'est aussi là que les factures sont les plus lourdes. Bonne nouvelle : ces établissements pratiquent le tiers payant avec les assureurs internationaux, ce qui vous évite d'avancer des dizaines de milliers de ringgit en cas d'hospitalisation lourde.
Coût réel des soins : ce que vous risquez sans assurance
Voici des ordres de grandeur constatés dans les cliniques et hôpitaux privés de Kuala Lumpur, Penang et Johor Bahru — des montants exprimés en ringgit, avec leur équivalent en euros (1 € ≈ 5 RM). Une consultation de médecin généraliste en clinique privée se situe entre 60 et 150 RM (12 à 30 €). Une consultation de spécialiste avec examens complémentaires grimpe rapidement à 300-600 RM (60 à 120 €). Une échographie ou une IRM se facture entre 400 et 2 500 RM (80 à 500 €). Une journée d'hospitalisation en chambre privée, avec les soins associés, se compte couramment entre 1 200 et 2 500 RM (240 à 500 €), et une intervention chirurgicale courante — appendicectomie, fracture, césarienne — se chiffre entre 15 000 et 35 000 RM (3 000 à 7 000 €). Pour une chirurgie lourde, les chiffres deviennent vertigineux : un pontage coronarien à l'IJN ou à l'Institut National du Cœur se situe entre 60 000 et 120 000 RM (12 000 à 24 000 €), et une greffe d'organe peut dépasser 250 000 RM. En cas de pathologie grave nécessitant un transfert vers Singapour, la facture d'évacuation sanitaire seule peut atteindre 20 000 à 40 000 €. À cela s'ajoutent les soins courants d'une vie sur place : un suivi de grossesse complet, le traitement d'une maladie chronique, une hospitalisation de l'enfant. C'est précisément cette accumulation que couvre un contrat expatrié sérieux, avec un plafond annuel qui doit se situer à plusieurs millions d'euros pour être réellement protecteur.
Prix réels d'une assurance santé expatrié en Malaisie en 2026
Les tarifs ci-dessous proviennent directement de notre moteur de devis, alimenté par la grille réelle du contrat Foyer Global Health Journey (zones, devises, niveaux de garantie et franchises publiés par l'assureur). Ils concernent un assuré seul résidant en Malaisie, sans option famille, hors franchise majorée. Trois niveaux de garantie sont proposés : Essential (hospitalisation et urgences), Comfort (ajout des soins courants et de la maternité selon conditions) et Premium (couverture la plus large, chambres privées et plafonds renforcés). Bonne nouvelle : la Malaisie appartient à une zone tarifaire très favorable, l'une des moins chères d'Asie du Sud-Est, ce qui explique l'attractivité du pays pour les jeunes retraités et les familles.
| Âge | Essential (€/mois) | Comfort (€/mois) | Premium (€/mois) |
|---|---|---|---|
| 25 ans | 159 € | 301 € | 380 € |
| 30 ans | 178 € | 321 € | 405 € |
| 35 ans | 185 € | 315 € | 397 € |
| 45 ans | 251 € | 401 € | 507 € |
| 55 ans | 357 € | 638 € | 807 € |
| 65 ans | 613 € | 1 113 € | 1 403 € |
Pour une famille, le moteur applique un coefficient familial : un couple de 35 ans débute à 323,75 €/mois en Essential (551,25 € en Comfort), et une famille de deux adultes et deux enfants à 508,75 €/mois en Essential (866,25 € en Comfort, 1 091,75 € en Premium). À titre de comparaison, la même simulation pour un assuré de 30 ans en Thaïlande donne 214 €/mois en Essential et 635 € en Premium : la Malaisie se situe donc dans la moyenne basse de la région, avec un rapport qualité-prix remarquable compte tenu du niveau des hôpitaux privés disponibles. Un point d'attention : ces montants correspondent au niveau de garantie demandé et à la franchise standard ; jouer sur une franchise plus élevée fait baisser la prime de manière significative, et c'est une option à explorer si vous cherchez avant tout à vous protéger contre le risque lourd plutôt que sur les petits soins. L'âge reste le premier facteur de prix : entre 30 et 65 ans, la prime Essential est multipliée par près de 3,5.
Hôpitaux et cliniques à connaître à Kuala Lumpur, Penang et Johor
Choisir son assurance, c'est aussi vérifier qu'elle est acceptée en tiers payant par les établissements où vous serez réellement soigné. Dans la Klang Valley (Kuala Lumpur et sa périphérie), l'offre privée est la plus dense du pays. Le Prince Court Medical Centre, à Jalan Kia Peng, est l'adresse de référence du centre-ville, avec des équipes francophones et une gamme complète de spécialités, de la cardiologie à l'oncologie. Gleneagles Kuala Lumpur (Jalan Ampang) et Gleneagles Hospital Medini, le Sunway Medical Centre à Bandar Sunway, le Subang Jaya Medical Centre (SJMC) et le Pantai Hospital Bangsar couvrent l'ensemble du spectre, avec des délais courts pour les consultations et les examens. Pour la cardiologie lourde, l'Institut Jantung Negara (IJN), établissement national de cardiologie, reste incontournable — y compris pour les étrangers, qui y accèdent au tarif privé. Du côté de la santé maternelle et infantile, le Damansara Specialist Hospital et le Kuala Lumpur Fertility Centre sont très utilisés par les expatriés. À Penang, qui attire de nombreux retraités et familles, Island Hospital, Gleneagles Penang, Lam Wah Ee Hospital et le Mount Miriam Cancer Hospital constituent les adresses de référence, avec des tarifs souvent inférieurs de 10 à 20 % à ceux de Kuala Lumpur. À Johor Bahru, à la frontière singapourienne, Regency Specialist Hospital et le KPJ Johor Specialist Hospital captent les expatriés travaillant à Singapour tout en résidant en Malaisie. Vérifiez toujours deux points avant de souscrire : la présence de vos établissements cibles dans le réseau de l'assureur, et l'inclusion du tiers payant (direct billing) qui évite d'avancer les frais.
Visa, MM2H et DE Rantau : ce que la loi exige
La Malaisie offre plusieurs portes d'entrée aux expatriés, et l'assurance santé y intervient à des degrés variables. Le visa de travail (Employment Pass) est la voie classique : il exige un contrat de travail avec une entreprise malaisienne, un salaire minimum selon le secteur, et ouvre l'accès à la protection sociale (SOCSO) ainsi qu'à l'assurance hospitalisation groupe de l'employeur — souvent plafonnée, et qui disparaît à la fin du contrat. Le programme Malaysia My Second Home (MM2H), destiné aux retraités et aux personnes à revenus passifs, impose explicitement la souscription d'une assurance santé ou d'une couverture voyage valable en Malaisie pour toute la durée du séjour, avec un montant de couverture minimum fixé par les autorités — c'est un point de contrôle systématique du dossier, et la plupart des candidats doivent fournir une attestation d'assurance internationale. Le DE Rantau Nomad Pass, le pass dédié aux nomades numériques, exige également une assurance santé ou accident couvrant la période du pass. Le Student Pass, enfin, requiert une couverture médicale valable pour toute l'année académique, exigée par les universités et contrôlée lors de la délivrance du pass étudiant. Dans tous ces cas, notre attestation bilingue français-anglais — générée immédiatement après paiement, avec votre nom, les dates de couverture, le plafond des garanties et le numéro de police — est acceptée par les autorités malaisiennes. Et si vous prolongez votre séjour ou changez de visa en cours de route, la couverture suit : il suffit de nous signaler la nouvelle échéance.
Moins de 12 mois en Malaisie : souscription immédiate, sans questionnaire médical
C'est notre différenciateur et il compte beaucoup pour les nouveaux arrivants. Pour tout contrat d'assurance dont la durée est inférieure à 12 mois — un semestre d'études à Kuala Lumpur, une mission professionnelle de dix mois, un volontariat à Penang, une année de digital nomad sous DE Rantau — la souscription est immédiate : aucun questionnaire médical, aucune validation différée, aucune attente. Vous choisissez votre formule, vous payez, et votre attestation est générée instantanément, prête pour votre dossier MM2H, votre employeur ou votre demande de pass. À partir de 12 mois et au-delà, le contrat bascule en régime d'expatriation classique : un questionnaire médical complet est requis et la validation prend jusqu'à 24 heures ouvrées, ce qui reste la norme sur le marché. Concrètement, si votre séjour dure 11 mois et 3 semaines, vous bénéficiez de la souscription immédiate ; si vous prévoyez de vous installer durablement, anticipez d'une journée la constitution de votre dossier. Beaucoup de voyageurs ignorent ce seuil et se retrouvent à comparer des offres d'assurance voyage plafonnées à 90 jours, insuffisantes pour un séjour de six mois, alors qu'une offre adaptée existe.
💡 Conseil d'expert
Trois réflexes avant de signer. Premier réflexe : vérifiez la zone géographique du contrat. Un contrat souscrit pour la Malaisie doit aussi inclure vos pays de transit et de vacances — Thaïlande, Singapour, Indonésie — sinon un accident survenu pendant un week-end à Bangkok ne sera pas remboursé, alors que les expatriés de Kuala Lumpur y partent régulièrement pour des soins de haut niveau. Deuxième réflexe : regardez la franchise, pas seulement la prime. Une franchise annuelle élevée fait chuter le prix mensuel, mais elle n'est pertinente que si vous cherchez à couvrir le risque lourd. Troisième réflexe : si vous êtes proche du seuil des 12 mois, comparez les deux scénarios — un contrat de moins de 12 mois souscrit immédiatement, prolongeable ensuite, ou un contrat long qui nécessite un questionnaire médical. Pour la majorité des nouveaux arrivants en bonne santé, le premier choix est le plus rapide et le plus souple.
Comment choisir et souscrire en 3 clics
Comparer une assurance santé pour la Malaisie revient à arbitrer cinq critères : le plafond annuel (visez au minimum plusieurs millions d'euros), le réseau d'hôpitaux en tiers payant à Kuala Lumpur, Penang et Johor Bahru, la couverture de la maternité et des maladies chroniques si votre situation l'exige, l'inclusion de l'évacuation sanitaire vers Singapour ou la France, et enfin le prix ajusté à votre âge et à votre durée de séjour. Notre simulateur applique ces critères automatiquement : vous indiquez votre destination, votre âge et la composition de votre foyer, et le prix exact s'affiche immédiatement, avant toute saisie de coordonnées. Vous comparez ensuite les trois niveaux de garantie — Essential, Comfort, Premium — avec leurs plafonds et leurs franchises respectifs. Une fois votre choix fait, la souscription prend moins de cinq minutes : paiement sécurisé, attestation bilingue envoyée instantanément par email pour les contrats de moins de 12 mois, et accompagnement par un conseiller pour les dossiers de 12 mois et plus. Aucun document papier, aucune visite médicale, aucun rendez-vous. Et si votre situation évolue — naissance, changement de ville, passage de Penang à Kuala Lumpur —, un avenant suffit pour ajuster la couverture sans repartir de zéro.
FAQ : vos questions sur l'assurance santé en Malaisie
1. Un expatrié français est-il couvert par la Sécurité sociale en Malaisie ?
Non, et c'est le point de départ de toute réflexion. Un départ en Malaisie met fin à la prise en charge par l'Assurance maladie française, contrairement aux expatriations dans l'Union européenne couvertes par le formulaire S1. La CFE permet une adhésion volontaire, mais ses remboursements suivent les tarifs français et restent très partiels face aux factures des hôpitaux privés malaisiens. Côté local, il n'existe pas de régime national ouvert aux expatriés : le ministère de la Santé soigne les étrangers, mais en troisième classe et au tarif étranger. Seul un salarié titulaire d'un Employment Pass bénéficie d'une couverture groupe via SOCSO et son employeur, qui s'arrête à la fin du contrat.
2. Combien coûte une assurance santé expatrié en Malaisie ?
Comptez 159 €/mois à 25 ans et 178 €/mois à 30 ans en formule Essential (FGH Journey), 321 €/mois à 30 ans en Comfort et 405 € en Premium. Les primes progressent avec l'âge : dès 251 €/mois à 45 ans, 357 € à 55 ans et 613 € à 65 ans en Essential. Pour un couple de 35 ans, la simulation débute à 323,75 €/mois, et pour une famille de deux adultes et deux enfants à 508,75 €/mois. Ces montants viennent de notre moteur de devis et non d'une estimation générique : le simulateur affiche le prix exact de votre profil en moins de 10 secondes.
3. Puis-je souscrire sans questionnaire médical pour un séjour de moins de 12 mois ?
Oui. Pour tout contrat de moins de 12 mois — stage, semestre d'études, mission, volontariat, année de digital nomad sous DE Rantau — la souscription est immédiate : aucun questionnaire médical, aucune validation différée. L'attestation est générée dès le paiement, en français et en anglais, et peut être jointe directement à un dossier MM2H, transmise à un employeur ou à une université. À partir de 12 mois, un questionnaire médical devient obligatoire et la validation prend jusqu'à 24 heures ouvrées.
4. Les hôpitaux privés malaisiens pratiquent-ils le tiers payant ?
Les grands établissements — Prince Court Medical Centre, Gleneagles Kuala Lumpur, Sunway Medical Centre, Subang Jaya Medical Centre, Island Hospital et Gleneagles Penang — travaillent en réseau avec les assureurs internationaux : après accord préalable de l'assureur, la facture est réglée directement et vous n'avancez rien. Dans les cliniques privées plus petites et en dehors des grandes villes, le tiers payant est moins répandu : prévoyez d'avancer les frais et de demander le remboursement, généralement sous 10 à 20 jours. Pour toute hospitalisation programmée, demandez systématiquement une pré-autorisation écrite avant l'admission — c'est aussi la meilleure façon de vérifier que votre contrat est bien reconnu sur place.
5. Que couvre exactement un contrat expatrié en Malaisie ?
Selon le niveau choisi, un contrat expatrié couvre l'hospitalisation en chambre privée, les urgences et les soins intensifs, les consultations de spécialistes et les examens (IRM, scanner, analyses), les médicaments prescrits, la maternité et l'accouchement (formules Comfort et Premium, sous conditions), le rapatriement sanitaire et l'évacuation vers Singapour ou la France, ainsi que l'assistance francophone 24h/24 et la téléconsultation. Sont exclus, comme dans tout contrat d'assurance santé internationale : les maladies chroniques préexistantes non déclarées, les soins dentaires et optiques de routine, et les frais liés à des activités non déclarées. Lisez toujours la notice : les exclusions y figurent noir sur blanc.
6. Le programme MM2H exige-t-il une assurance santé ?
Oui. Le programme Malaysia My Second Home impose à ses participants une couverture santé valable en Malaisie pour toute la durée du séjour, avec un montant minimum de garanties fixé par les autorités. Il s'agit d'une pièce systématiquement contrôlée dans le dossier de candidature : sans attestation d'assurance conforme, le dossier est bloqué. Notre contrat FGH Journey satisfait à cette exigence, et l'attestation bilingue délivrée après paiement mentionne explicitement la zone géographique ainsi que les plafonds, ce qui la rend directement exploitable par les services malaisiens.
7. Puis-je me faire soigner hors de Malaisie avec mon assurance ?
Oui, à condition que le contrat couvre la zone géographique correspondante. Le contrat FGH Journey est proposé en plusieurs zones : un contrat souscrit pour la Malaisie couvre également les séjours temporaires dans la plupart des pays d'Asie du Sud-Est selon la zone retenue. C'est un point essentiel, car de nombreux expatriés se rendent régulièrement à Bangkok ou à Singapour pour des soins de haut niveau — Singapour étant à moins d'une heure de vol de Kuala Lumpur — et l'évacuation médicale en cas d'accident grave se fait le plus souvent vers l'une de ces deux capitales médicales régionales. Vérifiez donc explicitement la zone avant de signer, et confirmez que les pays de transit et de vacances y figurent.
Pour aller plus loin : consultez notre guide pays Malaisie (système de santé, hôpitaux et coûts réels), notre article sur le coût de la vie à Kuala Lumpur, notre guide du DE Rantau Nomad Pass pour les nomades numériques, notre guide de l'assurance séjour court de moins de 12 mois, celui sur l'assurance santé à Singapour et notre guide de l'assurance santé en Thaïlande, les deux destinations où les expatriés de Kuala Lumpur se font soigner en cas de pathologie lourde.
Prêt à vous installer en Malaisie en toute sérénité ?
Simulez votre profil en moins de 10 secondes et obtenez votre attestation immédiatement, sans questionnaire médical pour les contrats de moins de 12 mois.
Souscrire en 3 clics →