Assurance santé Singapour : comparatif et prix 2026
Assurance santé Singapour : primes de 80 € à 350 € par mois, Medisave et MediShield Life, obligation MOM, hôpitaux privés Mount Elizabeth et Gleneagles, coûts réels des soins et comparatif des assureurs pour expatriés.
⏱️ 1 min de lecture
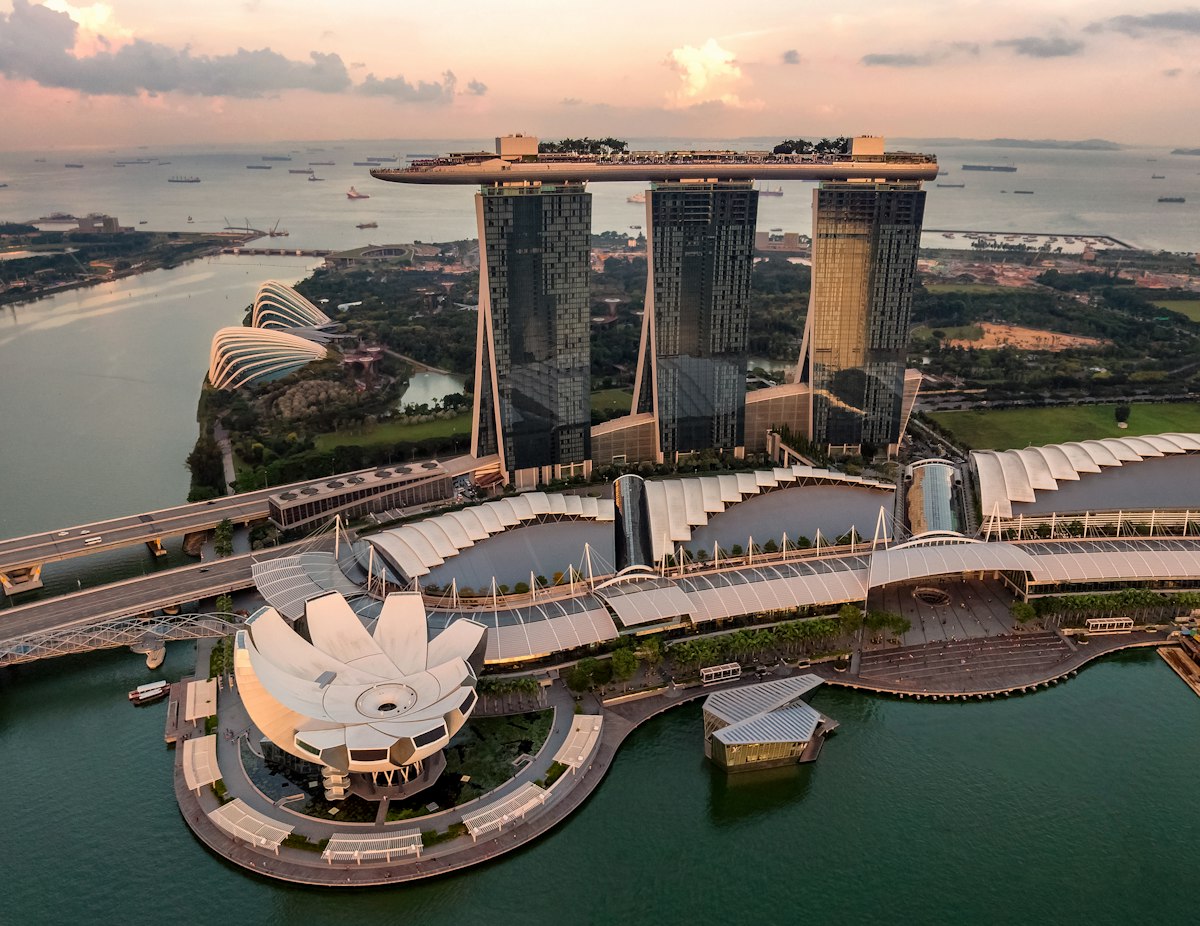
Singapour s'est imposé comme la plaque tournante de l'expatriation en Asie : une ville-État ultra-moderne, sûre, connectée au monde entier et dotée d'un système de santé régulièrement classé parmi les meilleurs du monde. Avec une communauté française de plus de 10 000 personnes, Singapour attire les cadres de la finance et de la tech, les familles, les entrepreneurs et les professionnels en mission. Mais ce confort a un prix : les coûts médicaux y sont parmi les plus élevés d'Asie. Une nuit en chambre privée dans un hôpital comme Mount Elizabeth ou Gleneagles peut dépasser 1 500 SGD, et une appendicectomie en secteur privé atteint 15 000 à 30 000 SGD. Les résidents étrangers ne bénéficient ni de MediSave ni de MediShield Life, réservés aux citoyens et résidents permanents : une assurance santé internationale est donc absolument indispensable. En 2026, ExpatriateCare.com compare les formules adaptées au marché singapourien avec des prix réels : comptez de 80 € à 350 € par mois selon l'âge, le niveau de garantie et la franchise, pour une couverture pensée pour les cadres, les familles et les professionnels de la finance et de la tech. Ce guide détaille le système de santé singapourien, l'obligation du ministère du Travail (MOM), les coûts réels des soins, le comparatif des assureurs, les démarches visa et la marche à suivre pour être couvert en trois clics.
Pourquoi souscrire une assurance santé expatrié à Singapour ?
Singapour applique un principe simple : chacun paie une part importante de ses soins. Le système repose sur trois piliers — MediSave (épargne santé obligatoire), MediShield Life (assurance de base à vie) et le fonds MediFund pour les plus modestes — mais ces dispositifs sont réservés aux citoyens et aux résidents permanents. En tant qu'expatrié titulaire d'un Employment Pass, d'un S Pass ou d'un Dependent Pass, vous n'y avez pas accès. Vous dépendez donc du secteur privé, où les tarifs sont libres et élevés, ou du secteur public en tant que patient étranger, avec des subventions nettement réduites. À cela s'ajoute l'assurance obligatoire fournie par l'employeur pour les titulaires de permis de travail, qui couvre l'hospitalisation publique à hauteur d'un minimum réglementaire mais laisse de côté l'ambulatoire, le rapatriement et les soins hors de Singapour. Une assurance santé internationale comble précisément ces angles morts : elle ouvre l'accès aux hôpitaux privés de référence (Mount Elizabeth, Gleneagles, Raffles Hospital, Parkway East), couvre les consultations, le dentaire et la maternité selon la formule, inclut le rapatriement sanitaire et vous suit dans vos voyages régionaux. Pour les séjours de moins de 12 mois — stage, semestre d'échange, mission courte —, elle est même la solution la plus simple, car l'obligation MOM ne vise que les contrats de travail locaux.
À retenir : Singapour 2026
- MediSave et MediShield Life sont réservés aux citoyens et résidents permanents : les expatriés n'y ont pas accès.
- Obligation MOM : l'employeur doit fournir au moins 60 000 SGD par an d'hospitalisation aux titulaires de work passes.
- Hôpitaux privés de référence : Mount Elizabeth, Gleneagles, Raffles Hospital et Parkway East, avec tiers payant.
- Coût d'une nuit en chambre privée : de 1 500 à 2 500 SGD — d'où l'importance d'un plafond d'hospitalisation élevé.
- Primes comparées pour Singapour : de 80 € à 350 € par mois selon l'âge et les garanties.
- Séjours de moins de 12 mois : souscription immédiate, sans questionnaire médical.
Le système de santé singapourien, MediSave, MediShield Life et les coûts réels
Singapour fonctionne sur un système hybride public-privé, reconnu pour son efficacité et ses résultats cliniques. Le secteur public — Singapore General Hospital, Tan Tock Seng, National University Hospital — offre des soins d'excellence à des tarifs réglementés, mais les temps d'attente pour les consultations spécialisées peuvent être longs et les chambres sont partagées. Le secteur privé — Mount Elizabeth (Orchard et Novena), Gleneagles, Raffles Hospital, Parkway East — propose un confort supérieur, une chambre individuelle et des rendez-vous rapides, à des tarifs nettement plus élevés. Le financement repose sur MediSave (compte d'épargne santé alimenté par le salarié), MediShield Life (assurance maladie de base universelle à vie) et MediFund pour les ménages modestes — trois dispositifs auxquels les étrangers ne sont pas éligibles. Voici les ordres de grandeur réels des soins à Singapour :
| Soin | Prix indicatif (S$) | Prix indicatif (€) |
|---|---|---|
| Consultation généraliste (clinique privée) | 50 – 120 S$ | ≈ 34 – 82 € |
| Consultation spécialiste | 120 – 250 S$ | ≈ 82 – 170 € |
| Nuit en chambre privée (hôpital privé) | 1 500 – 2 500 S$ | ≈ 1 020 – 1 700 € |
| Passage aux urgences | 150 – 300 S$ | ≈ 102 – 204 € |
| Appendicectomie (hôpital privé) | 15 000 – 30 000 S$ | ≈ 10 200 – 20 400 € |
Ces tarifs, exprimés en dollars singapouriens, sont nettement supérieurs à ceux de la Malaisie voisine — où une consultation généraliste coûte 50 à 150 MYR — mais bien inférieurs à ceux des États-Unis. L'accréditation internationale des hôpitaux singapouriens, leur équipement de pointe et la qualité de leurs praticiens expliquent ces écarts. Une nuit en chambre privée peut à elle seule dépasser l'équivalent d'un an de prime : c'est ce risque que couvre une assurance santé internationale. Une bonne règle : ne raisonnez jamais sur un prix moyen, simulez votre profil exact — le simulateur affiche votre prime précise en moins de 10 secondes.
Obligation MOM : l'assurance minimale pour les work passes
Le ministère du Travail singapourien (MOM) impose à tout employeur de souscrire une assurance médicale pour ses titulaires de permis de travail : Employment Pass, S Pass et Work Permit. Depuis le 1er juillet 2023, la couverture minimale exigée est de 60 000 SGD par an en hospitalisation, contre 15 000 SGD auparavant. Cette assurance doit rester en vigueur pendant toute la durée de l'emploi, et l'employeur a l'obligation d'informer le salarié de l'étendue de la couverture. Concrètement, l'assurance fournie par l'employeur couvre l'essentiel de l'hospitalisation publique, mais elle présente trois limites majeures : elle ne couvre généralement ni les soins ambulatoires (consultations, médicaments), ni le rapatriement, ni les soins hors de Singapour, et elle disparaît dès la fin du contrat de travail. C'est pourquoi la plupart des expatriés cumulent l'assurance obligatoire de l'employeur avec une assurance santé internationale personnelle, qui prend le relais en cas de départ, couvre le conjoint et les enfants titulaires d'un Dependent Pass, et inclut les garanties exclues par le contrat de l'entreprise.
Assurance santé Singapour : combien coûte une couverture en 2026 ?
Le prix d'une assurance santé pour Singapour dépend de trois facteurs : l'âge de l'assuré, le niveau de garantie et la franchise. Toutes formules confondues, la prime mensuelle s'établit dans une fourchette de 80 € à 350 € par mois. Concrètement, comptez le bas de la fourchette pour un jeune adulte en bonne santé avec une franchise, et le haut pour une couverture complète sans franchise incluant ambulatoire, dentaire, maternité et rapatriement, ou pour un assuré plus âgé. Ces montants, élevés en valeur absolue, se justifient par le coût des soins locaux : une hospitalisation de quelques jours en secteur privé peut dépasser 20 000 SGD. Le tableau ci-dessous récapitule les formules comparées par nos soins pour Singapour, avec leur fourchette de prime réelle et leur note moyenne.
| Assureur | Formule | Prime mensuelle | Garanties principales | Note |
|---|---|---|---|---|
| Allianz | International Health Plan | 85 – 300 € | Hospitalisation, soins courants, optique, maternité, rapatriement | 4,8/5 |
| AXA | Expatriate Health International | 95 – 280 € | Hospitalisation 100 %, consultations, dentaire, rapatriement | 4,7/5 |
Les prix affichés sont les bornes réelles des contrats comparés sur ExpatriateCare.com pour Singapour. Pour obtenir votre tarif exact, en fonction de votre âge, de votre composition familiale et du niveau de garantie souhaité, le simulateur calcule votre prime en quelques secondes : accéder au simulateur d'assurance santé Singapour.
MediSave, MediShield Life : pourquoi les expatriés doivent se couvrir autrement
Beaucoup d'expatriés découvrent tard que les dispositifs singapouriens de protection santé ne leur sont pas ouverts. MediSave est un compte d'épargne obligatoire alimenté par les cotisations salariales et patronales des citoyens et résidents permanents, utilisé pour payer les soins personnels et ceux de la famille. MediShield Life est l'assurance maladie de base universelle à vie, également réservée aux citoyens et résidents permanents. En tant qu'étranger titulaire d'un Employment Pass, d'un S Pass, d'un Dependent Pass ou d'un Tech.Pass, vous n'accumulez aucun droit dans ces dispositifs : vous financez vos soins sur vos ressources ou via une assurance privée. C'est pourquoi les assureurs internationaux comme Allianz, AXA et Cigna occupent une place centrale sur le marché singapourien. Pour comparer utilement, examinez cinq critères : le plafond annuel d'hospitalisation — prévoyez large au vu des tarifs locaux —, la possibilité d'accès direct au secteur privé avec tiers payant, la couverture ambulatoire et dentaire, les délais de carence (de 3 à 12 mois pour les affections préexistantes et la maternité) et l'étendue géographique (Singapour seule, Asie ou monde entier). La plupart des contrats incluent une assistance 24/7, un bilan de santé annuel et aucune avance de frais dans les hôpitaux du réseau.
Assurance expatrié Singapour : visas, Employment Pass et séjours de moins de 12 mois
Côté visas, Singapour offre plusieurs voies d'entrée : l'Employment Pass (cadres et spécialistes, salaire minimal de 5 000 SGD par mois), le S Pass (techniciens, à partir de 3 150 SGD par mois), le Work Permit (construction, marine, services), le Tech.Pass et l'EntrePass (entrepreneurs et talents), ainsi que le Dependant Pass et le LTVP (Long Term Visit Pass) pour les familles. Les titulaires de l'Employment Pass et du S Pass sont couverts par l'assurance MOM obligatoire de leur employeur, tandis que les conjoints et enfants titulaires d'un Dependent Pass ne le sont pas : ils doivent souscrire une assurance personnelle, souvent exigée par les autorités dans le dossier de visa. Les étudiants en échange (Student Pass) ne relèvent pas de l'obligation MOM, mais les universités comme NUS, NTU ou SMU exigent une assurance maladie couvrant toute la durée des études. Pour tout contrat de moins de 12 mois — stage, semestre d'échange, mission de consulting ou détachement court —, la souscription est IMMÉDIATE : aucun questionnaire médical, aucune carence, une attestation bilingue générée dès le paiement. C'est un atout précieux lorsque le client, l'école ou les autorités exigent une preuve de couverture avant même l'arrivée.
💡 Conseil d'expert
Si votre employeur fournit déjà l'assurance MOM obligatoire, ne la doublez pas intégralement : choisissez une formule personnelle axée sur les garanties manquantes — ambulatoire, rapatriement, couverture hors de Singapour — et vérifiez que votre contrat ne comporte pas de clause de cumul défavorable. Vérifiez systématiquement que le tiers payant fonctionne dans les hôpitaux auxquels vous voulez accéder, Mount Elizabeth, Gleneagles ou Raffles, car sans tiers payant vous devrez avancer des sommes considérables. Pensez aussi à la maternité : en clinique privée, un accouchement coûte couramment 10 000 à 25 000 SGD, et la garantie n'est acquise qu'après un délai de carence, donc à souscrire bien avant le projet d'enfant. Enfin, si votre séjour dure moins de 12 mois, souscrivez avant le départ : l'attestation immédiate évite tout trou de couverture à l'arrivée et facilite le dossier de visa.
Vivre à Singapour : avantages et inconvénients pour un expatrié
Singapour séduit pour des raisons objectives : un système de santé excellent, une sécurité et une qualité de vie exceptionnelles, un hub aérien international qui met l'Asie à quelques heures de vol, une fiscalité attractive et des infrastructures modernes parmi les plus performantes au monde. Les opportunités professionnelles y sont nombreuses, notamment dans la finance, le commerce, la tech et la logistique, et l'anglais est la langue de travail. À l'inverse, il faut accepter un coût de la vie très élevé, un logement particulièrement cher — l'immobilier est l'un des postes les plus lourds du budget — et un climat chaud et humide exigeant. L'absence d'accès à MediSave et MediShield Life pour les étrangers renforce le poids du budget santé : c'est précisément pourquoi une assurance santé internationale bien choisie change radicalement votre rapport aux soins à Singapour. Plus les soins locaux sont chers, plus le confort et la sécurité d'une couverture complète se rentabilisent vite.
Prêt à trouver votre assurance santé pour Singapour ?
Comparez les formules en 2 minutes et obtenez votre devis immédiat, avec souscription validée sous 24h.
FAQ : assurance santé Singapour
L'assurance de mon employeur suffit-elle à Singapour ?
L'assurance MOM obligatoire couvre l'hospitalisation jusqu'à 60 000 SGD par an, mais elle ne couvre généralement ni l'ambulatoire, ni le rapatriement, ni les soins hors de Singapour, et elle cesse à la fin du contrat de travail. Une assurance internationale personnelle complète ces angles morts, couvre vos proches titulaires d'un Dependent Pass et vous suit où que vous alliez.
MediSave et MediShield Life sont-ils accessibles aux expatriés à Singapour ?
Non. MediSave, MediShield Life et MediFund sont réservés aux citoyens singapouriens et aux résidents permanents. Les titulaires d'un Employment Pass, d'un S Pass, d'un Dependent Pass ou d'un Tech.Pass n'y ont pas accès et doivent financer leurs soins par leurs propres moyens ou via une assurance santé privée, locale ou internationale.
Combien coûte une assurance santé à Singapour en 2026 ?
Les formules comparées pour Singapour vont de 80 € à 350 € par mois selon l'âge, le niveau de garantie et la franchise. Le bas de la fourchette correspond à un jeune adulte avec une franchise, le haut à une couverture complète sans franchise, incluant ambulatoire, dentaire, maternité et rapatriement. Obtenez votre tarif exact en quelques secondes avec le simulateur.
Quels hôpitaux sont couverts par l'assurance internationale à Singapour ?
Les grands réseaux privés singapouriens — Mount Elizabeth (Orchard et Novena), Gleneagles, Raffles Hospital, Parkway East — ainsi que les hôpitaux publics comme Singapore General Hospital ou le National University Hospital. Les meilleures formules incluent l'accès au secteur privé, sans avance de frais grâce au tiers payant et à une assistance 24h/24.
L'assurance couvre-t-elle la maternité à Singapour ?
La maternité et l'accouchement ne sont pas inclus dans les formules de base : ils sont couverts dans les formules supérieures, sous conditions et après un délai de carence. Un accouchement dans une clinique privée singapourienne coûte couramment 10 000 à 25 000 SGD : vérifiez précisément les conditions de la garantie et souscrivez bien avant le projet d'enfant.
Puis-je souscrire sans questionnaire médical pour un séjour de moins de 12 mois ?
Oui. Pour tout contrat de moins de 12 mois, la souscription est immédiate : aucun questionnaire médical, aucune carence, attestation générée dès le paiement. À partir de 12 mois, le contrat bascule en régime expatriation : un questionnaire médical est requis et la validation prend jusqu'à 24 heures ouvrées.
Quel visa pour travailler à Singapour et quelle assurance est exigée ?
L'Employment Pass vise les cadres et spécialistes (salaire minimal de 5 000 SGD par mois), le S Pass les techniciens (à partir de 3 150 SGD), le Dependant Pass et le LTVP les familles, le Tech.Pass et l'EntrePass les talents et entrepreneurs. Les titulaires de work passes sont couverts par l'assurance MOM de l'employeur ; les personnes à charge doivent souscrire leur propre assurance, souvent demandée dans le dossier de visa.
Que se passe-t-il si je quitte Singapour ou change d'employeur ?
L'assurance de l'employeur s'arrête à la fin du contrat de travail. Votre assurance personnelle, elle, reste valable : elle continue de vous couvrir pendant votre préavis, vos voyages et votre prochaine destination. C'est la garantie d'une continuité de couverture sans trou, essentielle pour les expatriés mobiles.
Pour aller plus loin : consultez notre guide pays Singapour (système de santé, hôpitaux privés, coûts réels), notre guide de l'assurance santé en Malaisie, notre article sur l'assurance santé en Thaïlande, celui sur l'assurance santé au Vietnam, notre guide de l'assurance santé à Hong Kong et notre comparatif des assurances santé expatrié 2026. Pour les profils mobiles, lisez aussi notre article sur l'assurance des digital nomads.